Nafta diže prinose na obveznice na nivo iz 2008.
Prinos na globalne državne obveznice porastao je četvrti dan zaredom na 3,72 odsto, najviše od sredine 2008. godine, dok skok cene nafte gura kamate u SAD, Japanu i Velikoj Britaniji naviše.
Prinos na Blumbergov indeks globalnih državnih obveznica porastao je u utorak, 1. septembra, četvrti dan zaredom i stigao na 3,72 odsto, najviši nivo od sredine 2008. godine. Iza brojke stoji poskupljenje nafte koje je ponovo pokrenulo strah od inflacije, pa investitori sada računaju da će centralne banke morati da drže kamatne stope više i duže nego što se do skoro očekivalo.
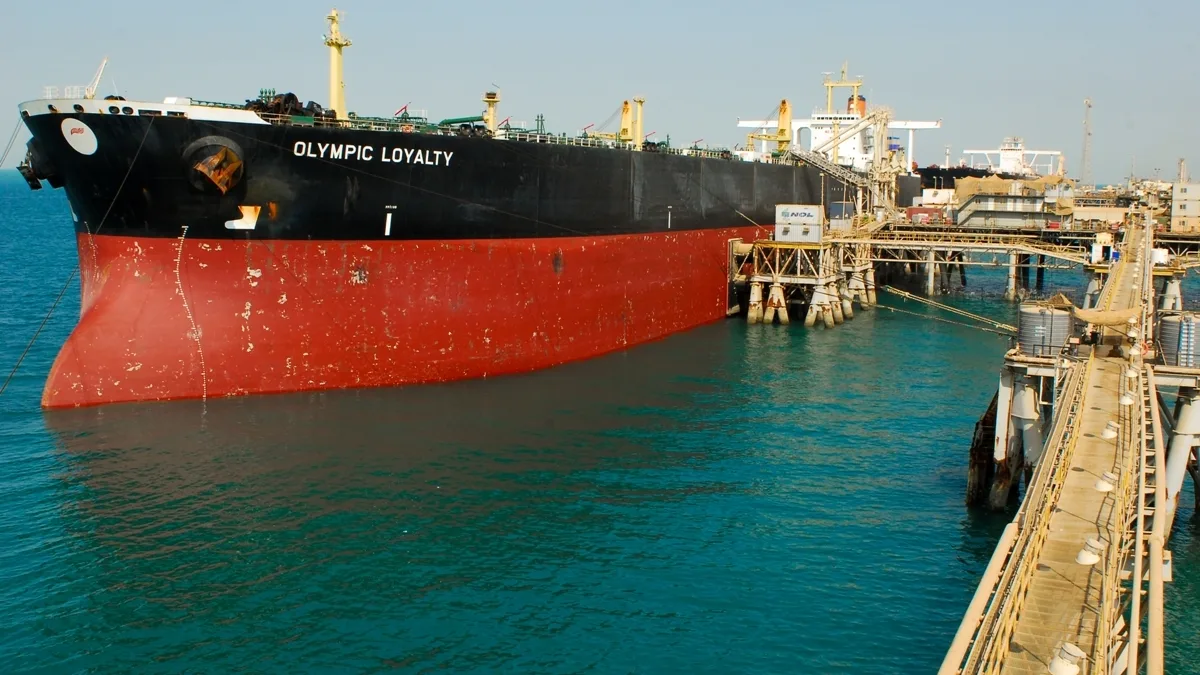
Rasprodaja na tržištu obveznica počela je prošle nedelje, pošto je predsednik američkih Federalnih rezervi Kevin Vorš ponovio da institucija ostaje odlučna u suzbijanju inflacije. Pritisak se dodatno pojačao posle novog zaoštravanja na Bliskom istoku: srpske novine su ranije pisale o pogotku tankera kod obale Omana, kada je Brent skočio na 91,64 dolara. Taj rast se u utorak nastavio.
Koliko su porasli prinosi u SAD
Prinos na američku desetogodišnju državnu obveznicu, referentnu stopu za hipoteke, auto-kredite i kreditne kartice, porastao je za tri bazna poena na 4,788 odsto, najviše od 14. januara 2025. godine. Kod dvogodišnje obveznice, koja prati očekivanja o kratkoročnim odlukama Federalnih rezervi, prinos je stigao na 4,362 odsto, uz rast od nešto više od jednog baznog poena.
Tridesetogodišnja američka obveznica, ona koja najviše reaguje na geopolitiku, porasla je za preko dva bazna poena na 5,272 odsto. Bloomberg Adria je javio da tridesetogodišnje američke obveznice beleže najgori niz od 2006. godine, dok se cena nafte i pritisak na obveznice istovremeno prelivaju i na akcije: indeks Nasdak 100 pao je pod dvostrukim udarom rasta cena energenata i rasta prinosa.
Šta se dešava u Japanu i Velikoj Britaniji
Prinos na desetogodišnju japansku državnu obveznicu premašio je tri odsto prvi put od 1996. godine, uz rast od šest baznih poena. Dolar se prema jenu trguje na nivou 160,1, treći dan zaredom iznad granice od 160, koju deo trgovaca smatra pragom za moguću intervenciju na valutnom tržištu.
Na Starom kontinentu, britanski tridesetogodišnji gilt popeo se na 5,88 odsto, uz rast od devet baznih poena i najviši nivo od marta 1998. godine. To znači skuplje zaduživanje za vladu u trenutku kada su i cene energenata i prinosi na obveznice već pod pritiskom.
Ulrike Hofman-Burkardi, glavna investiciona direktorka UBS-a za Severnu i Južnu Ameriku, ocenila je da nestabilnost neće brzo stati.
“Volatilnost prinosa će se verovatno nastaviti u kratkom roku”, rekla je Hofman-Burkardi u komentaru za tržišta.
Nafta ponovo vodi tempo
Cena nafte tipa Vest Teksas porasla je 1,9 odsto, iznad 87 dolara za barel, a Brent 1,7 odsto na 92,1 dolar. Rast cena energenata je i dalje glavni okidač poslednjeg talasa, ali nije jedini: uz zaduženost država, na prinose pritiskaju i troškovi ulaganja u infrastrukturu za veštačku inteligenciju. Prema podacima koje prenosi Biznis.rs, kompanije iz te oblasti ove godine planiraju da pozajme oko 500 milijardi dolara za izgradnju centara za podatke, što je više od tri puta veći iznos od približno 160 milijardi dolara koje će ove godine pozajmiti britanska vlada. Veća tražnja za kapitalom na privatnoj i državnoj strani istovremeno gura prinose naviše, a nijedan od ta dva faktora ne deluje kao privremen.
Rast troškova zaduživanja nije ograničen samo na obveznice koje su već u opticaju. Za Nemačku se projektuje inflacija od tri odsto u 2027. godini, što pokazuje da se pritisak na cene ne posmatra kao kratkotrajna posledica dešavanja na Bliskom istoku, nego kao promena u projekcijama za naredne godine.
Šta investitori prate ove nedelje
Pažnja tržišta ove nedelje je i na sastanku ministara finansija G20 u Ešvilu u Severnoj Karolini, kao i na nizu domaćih američkih pokazatelja: indeksu menadžera nabavke, podacima o slobodnim radnim mestima i fluktuaciji radne snage. Podaci o zaposlenosti van poljoprivrednog sektora očekuju se u petak, a njihov ishod će pokazati da li rasprodaja obveznica dobija dodatni podsticaj ili se tempo rasta prinosa donekle smiruje.
Za sada, kombinacija skuplje nafte, visoke zaduženosti razvijenih ekonomija i sve većih investicija u veštačku inteligenciju drži prinose na državne obveznice na nivou kakav tržišta nisu videla od pre gotovo dve decenije.