Vašington: Kevin Voš preuzeo Fed, Trampov pritisak za snižavanje stopa
Kevin Voš zvanično je u utorak zauzeo mesto predsedavajućeg američkih Federalnih rezervi, posle isteka mandata Džeroma Pauela 15. maja, sa platformom istovremenog suzbijanja inflacije i snižavanja kamatnih stopa koju tržišta ocenjuju kao kontradiktornu.

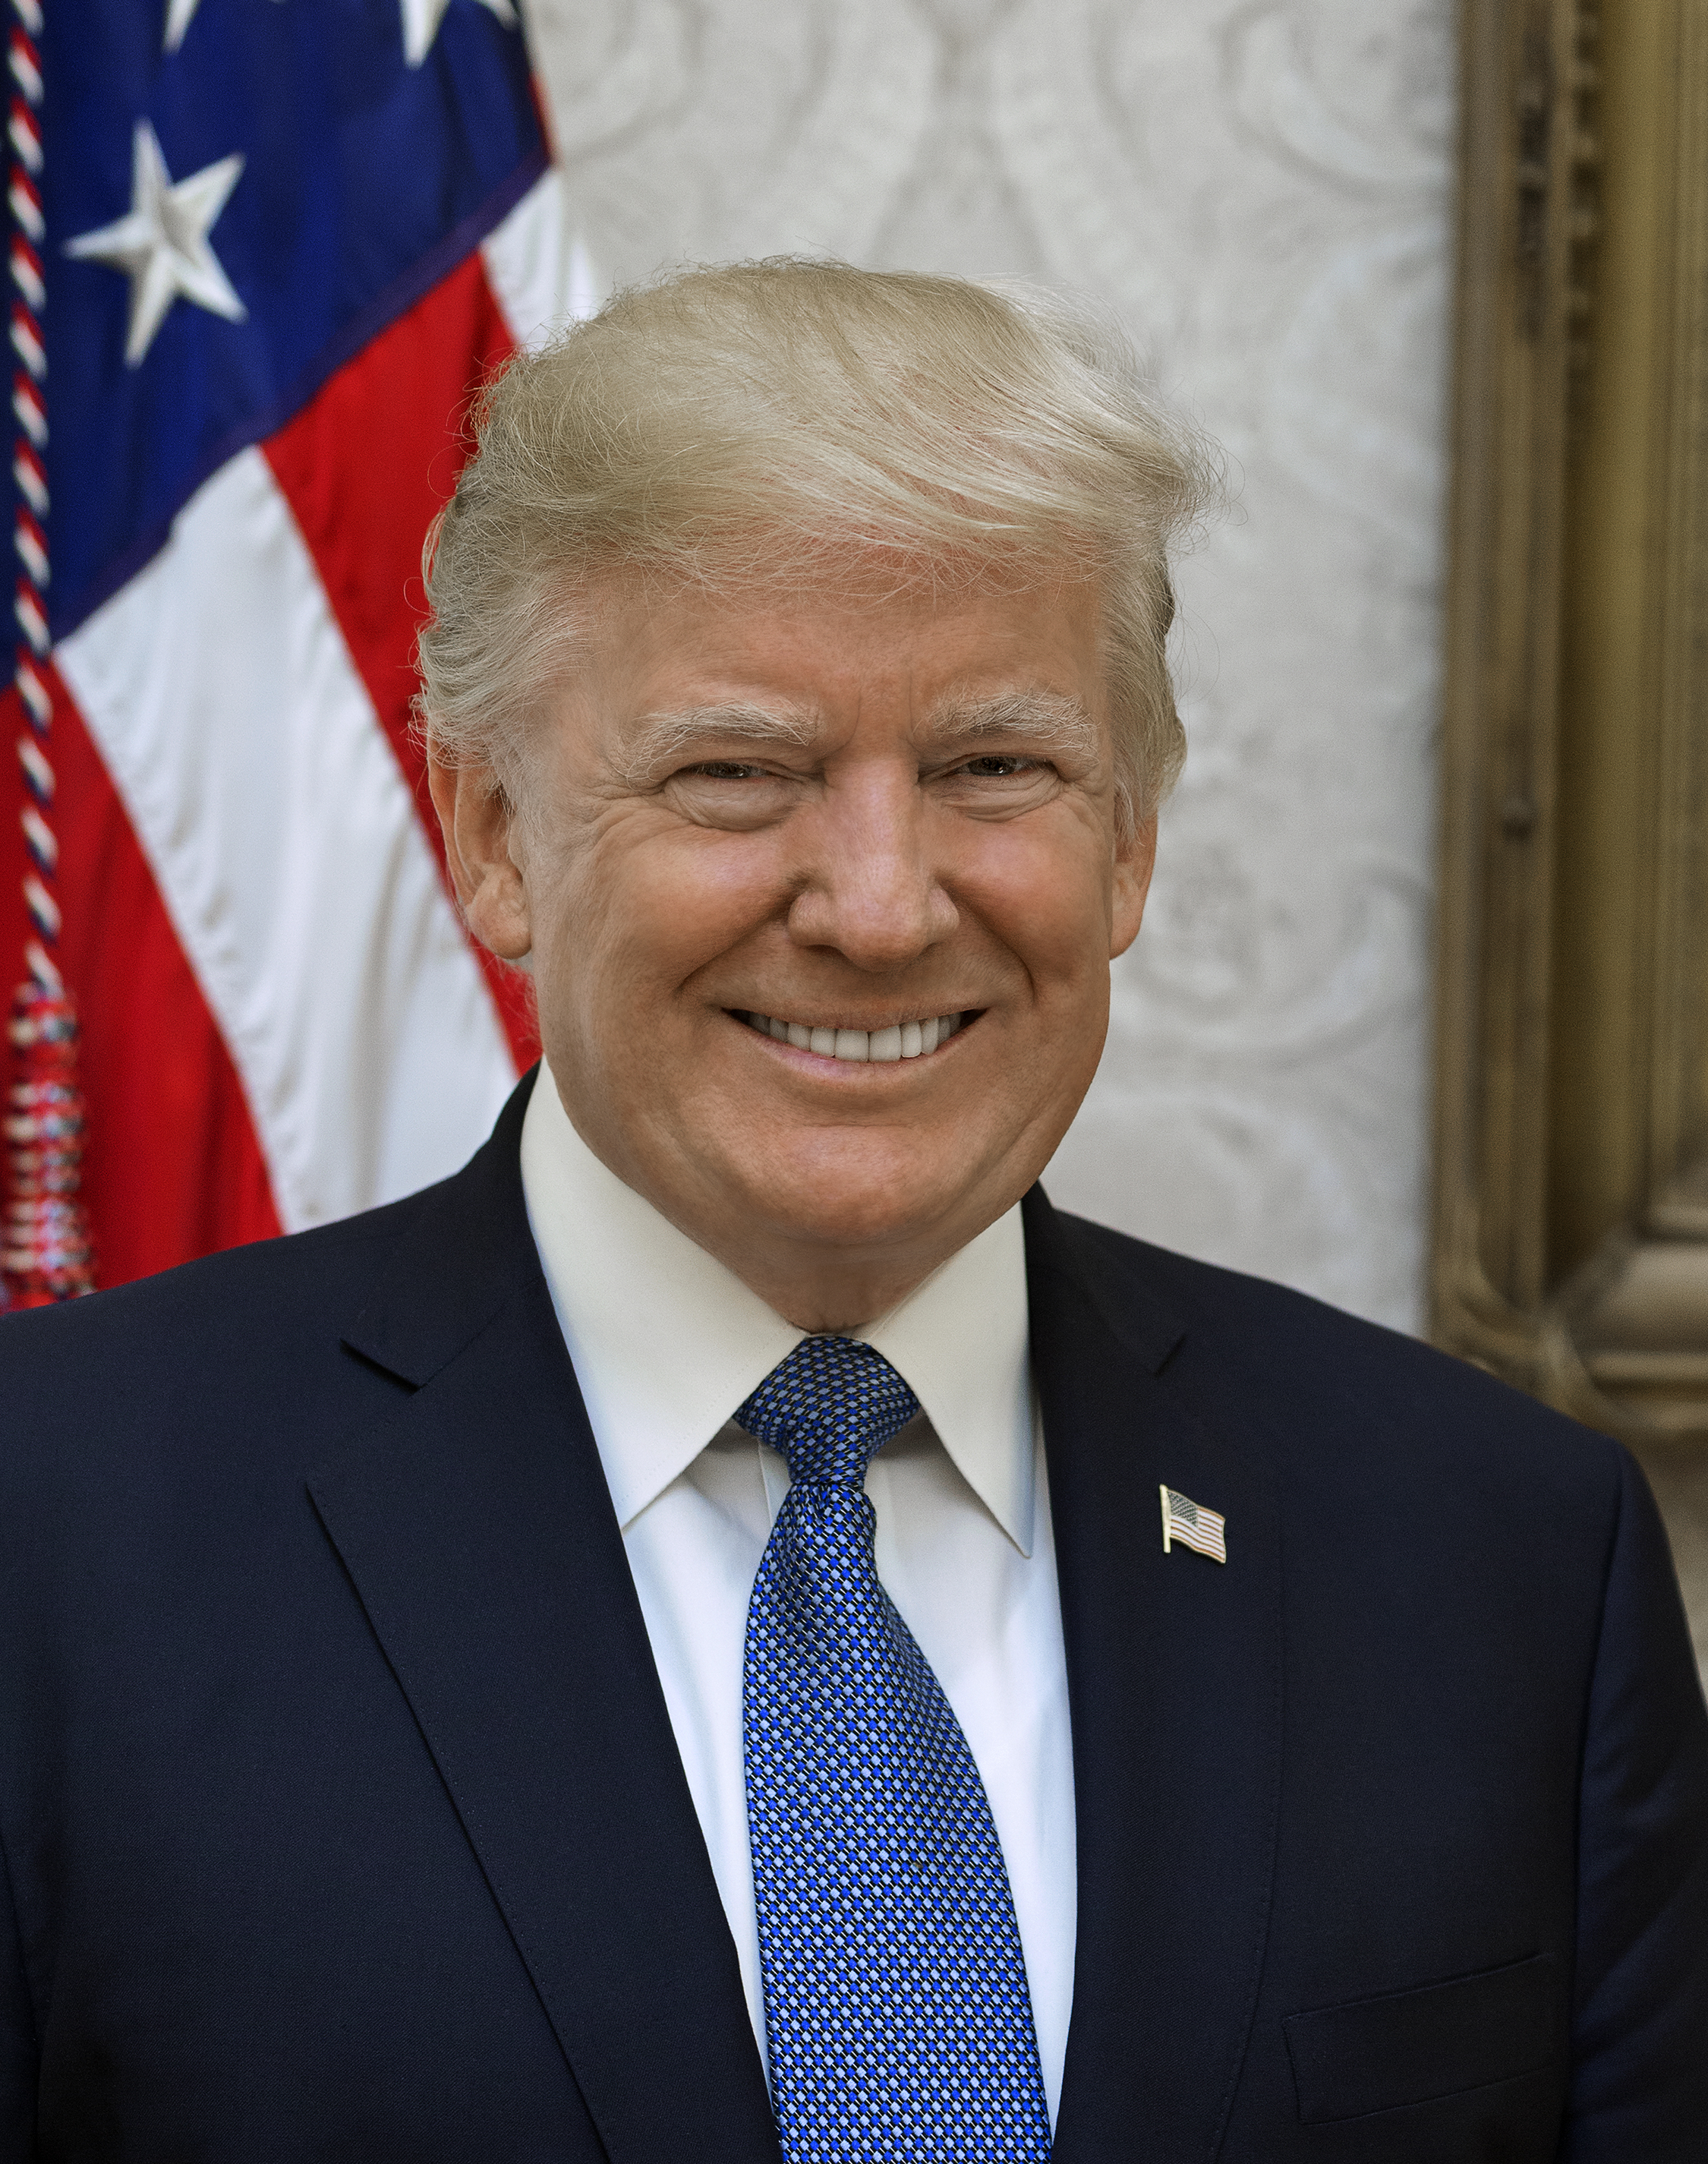
Kevin Voš zvanično je u utorak preuzeo mesto predsedavajućeg Federalnih rezervi Sjedinjenih Američkih Država, na ceremoniji koju je u Beloj kući lično vodio predsednik Donald Tramp, dvanaest dana posle isteka osmogodišnjeg mandata Džeroma Pauela. Voš, kome je 56 godina, postaje jedanaesti predsedavajući Feda u modernoj bankarskoj eri, sa platformom koju je formulisao tokom saslušanja u Senatu i koja predviđa istovremeno suzbijanje inflacije i postepeno snižavanje kamatnih stopa, što tržišta i deo Federalnog komiteta za otvoreno tržište ocenjuju kao kontradiktorne ciljeve.
Za Srbiju, koja drži velika devizna sredstva u dolarima i čije obveznice javnog duga su jednim delom uvezane sa američkim referencama, svaka promena monetarne politike Feda direktno se odražava na cenu zaduživanja domaće države i na kurs dinara prema dolaru. Po podacima Narodne banke Srbije, devizne rezerve sa krajem aprila iznosile su 28,5 milijardi evra, sa značajnim udelom investicija u kratkoročne američke državne hartije, čiji prinos prati glavnu stopu Feda. Snižavanje stope, koje Tramp traži već mesecima, smanjilo bi prihod NBS od ovih ulaganja, ali bi olakšalo Beogradu da se zadužuje pod povoljnijim uslovima.
Pauel, čiji se mandat predsedavajućeg završio 15. maja, ostaje u Federalnim rezervama kao guverner, što je prvi takav potez nekog bivšeg predsedavajućeg Feda u poslednjih gotovo 80 godina. Pauel je tokom poslednje dve godine drugog Trampovog mandata zadržao restriktivnu monetarnu politiku, sa zadržavanjem stope iznad nivoa koji je predsednik zahtevao, što je u Beloj kući formulisano kao „opstrukcija ekonomskog plana“. Tramp je u više obraćanja Pauela optužio za „Tramp-derangement sindrom“, što je formulacija koju Voš tokom svog mandata neće upotrebljavati.
Tržišta ocenjuju Voševu platformu sa rezervom
Američka tržišta su u utorak reagovala umerenim padom prinosa na dvogodišnje državne obveznice, što ukazuje da investitori veruju u mogućnost ranijeg snižavanja stopa nego što je predviđeno u maju, ali većina analitičara koje navodi CNBC predviđa da će Federalni komitet za otvoreno tržište zadržati postojeću poziciju do kraja 2026. godine, sa mogućim povećanjem stopa početkom 2027. ukoliko inflacija ne padne ispod ciljanog nivoa od dva odsto. Trenutna stopa lične potrošnje, koju Fed prati kao primarni pokazatelj, iznosi 2,9 odsto i nije se pomerila značajno od početka godine.
Claudia Sahm, glavna ekonomistkinja konsultantske firme New Century Advisors i bivša šefica sekcije pri Odboru guvernera Federalnih rezervi, ocenila je u kratkoj analizi za The Economist da Voš „dolazi sa izrazito proinflacionim kombinovanjem fiskalnih i monetarnih signala“, jer je administracija Donalda Trampa istovremeno povećala fiskalni deficit kroz nove carine i smanjenje korporativnih poreza. Po njenoj proceni, ako se Voš oslobodi pritiska Bele kuće i nastavi liniju Pauela, kredibilitet Feda biće sačuvan, ali ako pristane na rano snižavanje stopa, posledica može biti dugoročan rast inflacije i pad kursa dolara.
Brisel i Frankfurt pažljivo, Tokio i Peking sa razlogom za zabrinutost
Brisel i Frankfurt prate svaki potez Voša sa posebnom pažnjom, jer monetarna divergencija između Feda i Evropske centralne banke direktno utiče na kurs evra, koji je u maju oslabljen sa 1,08 na 1,06 dolara. Predsednica Evropske centralne banke Kristin Lagard nije javno komentarisala Voševo imenovanje, ali su iz Frankfurta upućeni signali da će ECB zadržati postojeću kamatnu stopu od 2,15 odsto bez obzira na poteze Vašingtona, kako bi se sačuvala inflaciona disciplina u evrozoni.
Tokio i Peking imaju razlog za zabrinutost. Japanska centralna banka, koja je u martu prešla na ciklus normalizacije stope, mogla bi biti prinuđena da odustane od planiranog povećanja ako Voš krene u agresivno snižavanje, što bi oslabilo dolar i ojačalo jen iznad nivoa koji japanski izvoznici mogu da apsorbuju. Peking je preko Narodne banke Kine signalizirao da će zadržati postojeću monetarnu politiku, sa fokusom na podsticanje domaće potrošnje u kontekstu produžene deflacionarne pritiska koja u Kini traje od početka 2024. godine.
Sledeći konkretni datum jeste 17. jun
Sledeći konkretni datum jeste sednica Federalnog komiteta za otvoreno tržište 17. juna, kada će Voš prvi put predsedavati formalnim glasanjem o kamatnim stopama. Po tržišnim očekivanjima, verovatnoća snižavanja stope za 25 baznih poena iznosi 28 odsto, dok je verovatnoća zadržavanja postojećeg nivoa 67 odsto. Vašingtonske analitičke firme procenjuju da će Voš tokom prvih šest meseci mandata zadržati kontinuitet, kako bi izgradio kredibilitet pre nego što pređe na konkretnije politike koje će biti bliže Trampovim zahtevima.
Šta mislite, hoće li Voš uspeti da pomiri Trampov pritisak i obavezu Feda da kontroliše inflaciju, ili će ovo voditi novom institucionalnom sukobu?